Firma w Niemczech działa, ale księgowość wymyka się spod kontroli
Prowadzisz firmę w Niemczech i nie wiesz, jak uporządkować księgowość? Niemieckie zasady mogą różnić się od polskich i wymagać innego podejścia.
___
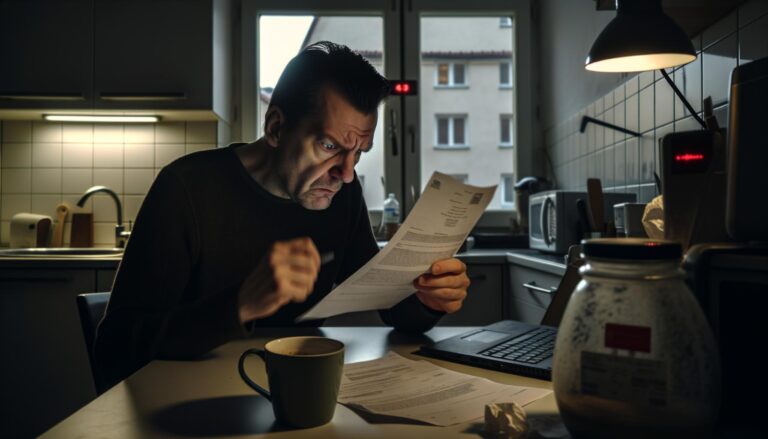
Pracujesz od rana, wystawiasz rachunki, odbierasz telefony od klientów, kupujesz materiały, tankujesz auto, płacisz składki i próbujesz jeszcze wieczorem ogarnąć dokumenty. Gdzieś w szufladzie leżą faktury, w telefonie zdjęcia paragonów, na mailu wiadomość z Finanzamt, czyli niemieckiego urzędu skarbowego. Niby działalność działa, pieniądze wpływają, ale z tyłu głowy pojawia się pytanie: czy ja w ogóle prowadzę tę księgowość tak, jak trzeba w Niemczech?
Na pierwszy rzut oka wszystko może wyglądać normalnie
Wielu Polaków prowadzących w Niemczech Gewerbe lub jednoosobową działalność, czyli Einzelunternehmen, zaczyna podobnie. Najpierw jest zlecenie, potem rejestracja działalności, pierwsza faktura, konto w banku, może rozmowa ze znajomym, który „już to robił”. Na początku wydaje się, że najważniejsze jest po prostu pracować i nie zgubić faktur. Resztę „jakoś się rozliczy”.
To założenie jest zrozumiałe. W Polsce wiele osób miało doświadczenie z uproszczoną księgowością, gotowym programem, biurem rachunkowym albo znajomą księgową, która mówiła, co i kiedy wysłać. Po przeprowadzce do Niemiec albo po założeniu tu firmy człowiek często próbuje przenieść ten sam sposób myślenia: zbiorę dokumenty, pod koniec roku komuś je dam, a urząd najwyżej się odezwie.
Problem w tym, że niemiecki system podatkowy może oczekiwać od przedsiębiorcy czegoś wcześniej: uporządkowanych dokumentów, właściwego rozróżnienia przychodów i kosztów, reakcji na pisma, deklaracji wysyłanych elektronicznie oraz świadomości, czy dana osoba ma obowiązki związane z VAT, czyli Umsatzsteuer. I właśnie tu zaczyna się napięcie. Nie dlatego, że ktoś jest nieodpowiedzialny. Często dlatego, że nikt mu po polsku nie wyjaśnił, co niemiecki urząd faktycznie widzi, a czego nie widzi.
Moment, w którym niemiecki system może patrzeć inaczej
Z polskiej perspektywy może się wydawać, że jeśli firma jest mała, nie ma pracowników, a właściciel wszystko robi sam, to księgowość też powinna być „mała” i mało formalna. W Niemczech wielkość działalności rzeczywiście ma znaczenie, ale nie oznacza, że obowiązki znikają. Nawet przy prostej działalności urząd może oczekiwać, że przychody, koszty i podatki będą możliwe do odtworzenia na podstawie dokumentów.
Finanzamt nie patrzy na szufladę z fakturami tak, jak patrzy zmęczony przedsiębiorca po pracy. Dla Ciebie paragon za paliwo, faktura za narzędzia i przelew od klienta to część codzienności. Dla urzędu to element większego obrazu: ile firma zarobiła, jakie koszty zostały odliczone, czy pojawia się Umsatzsteuer, czy trzeba złożyć Steuererklärung, czyli zeznanie podatkowe, oraz czy rozliczenie jest spójne z innymi informacjami.
Tu często pojawia się błędne założenie: „Skoro nie dostałem pisma, to pewnie wszystko jest w porządku”. W praktyce brak pisma nie zawsze oznacza brak obowiązku. Czasem urząd odezwie się później. Czasem oczekuje deklaracji bez dodatkowego przypomnienia. Czasem pismo już przyszło, ale było napisane tak urzędowym językiem, że człowiek odłożył je „na spokojnie” i ten spokojny moment nigdy nie nadszedł.
Dlaczego ten problem zdarza się tak często
Księgowość w Niemczech nie jest jedną rzeczą. To kilka warstw, które łatwo wrzucić do jednego worka. Jest Einkommensteuer, czyli podatek dochodowy od dochodu osoby fizycznej. Jest Umsatzsteuer, czyli niemiecki VAT, który może wymagać osobnych zgłoszeń, jeżeli dana działalność mu podlega. Może pojawić się Gewerbesteuer, czyli podatek od działalności gospodarczej, zależny od rodzaju i wyniku firmy. Jest też Steuererklärung, czyli roczne zeznanie podatkowe.
Do tego dochodzi forma prowadzenia księgowości. Wiele małych działalności rozlicza się przez EÜR, czyli Einnahmenüberschussrechnung — uproszczone zestawienie przychodów i kosztów. Niektóre firmy mogą jednak wejść w obszar pełniejszej księgowości, nazywanej Bilanz, czyli bilansem. Dla osoby, która nie zna niemieckiego języka urzędowego, już same nazwy brzmią jak coś zarezerwowanego dla specjalistów.
Mechanizm problemu jest prosty: jeżeli dokumenty nie są porządkowane na bieżąco, to po kilku miesiącach trudno ustalić, co było kosztem firmy, co było prywatnym wydatkiem, czy faktura została zapłacona, czy tylko wystawiona, czy dany rachunek zawiera VAT, czy nie, i czy pismo z urzędu wymagało odpowiedzi. Im dłużej trwa bałagan, tym większy wysiłek trzeba później włożyć, żeby odzyskać jasność.
Nie pomaga też system rad od znajomych. Jeden mówi: „Ja nic nie wysyłam i jest dobrze”. Drugi twierdzi: „Musisz mieć Steuerberater, czyli doradcę podatkowego, inaczej będzie kara”. Trzeci pokazuje aplikację, ale sam nie wie, kiedy należy wysłać deklarację. Każda z tych osób może mówić coś, co pasuje do jej sytuacji, ale niekoniecznie do Twojej.
Co może mieć znaczenie w praktyce
- czy prowadzisz Gewerbe, działalność wolnego zawodu, czy inną formę pracy na własny rachunek;
- czy korzystasz z Kleinunternehmerregelung, czyli regulacji dla drobnych przedsiębiorców bez wykazywania VAT, czy rozliczasz Umsatzsteuer;
- jakie masz przychody, koszty i czy działalność rośnie z miesiąca na miesiąc;
- czy wystawiasz faktury tylko w Niemczech, czy masz klientów lub dochody także z Polski albo innych krajów;
- czy otrzymujesz świadczenia, masz ubezpieczenie rodzinne, pracujesz dodatkowo na etacie albo rozliczasz się wspólnie z małżonkiem.
Jakie konsekwencje mogą pojawić się później
Najczęściej problem nie wybucha od razu. Przez pewien czas firma funkcjonuje normalnie, pieniądze wpływają, klienci są zadowoleni. Dopiero później przychodzi pismo z Finanzamt, pytanie o brakującą deklarację, prośba o wyjaśnienie albo decyzja podatkowa, której przedsiębiorca nie rozumie. Wtedy stres jest większy, bo trzeba nie tylko odpowiedzieć urzędowi, lecz także odtworzyć miesiące działalności.
Możliwe konsekwencje zależą od sytuacji. Czasem chodzi tylko o uporządkowanie dokumentów i uzupełnienie braków. Czasem mogą pojawić się odsetki, opłaty za spóźnienie albo oszacowanie podatku przez urząd, jeśli nie ma danych potrzebnych do rozliczenia. Czasem niejasne dochody z działalności mogą wpływać na inne obszary życia: świadczenia, ubezpieczenie zdrowotne, zdolność kredytową, wynajem mieszkania albo rozmowy z kontrahentami.
Ważne jest też to, że niemiecki system często działa pisemnie. Pismo, termin i odpowiedź mają znaczenie. Jeśli ktoś nie rozumie dokumentu, łatwo go odłożyć. Ale dla urzędu brak reakcji może wyglądać inaczej niż dla człowieka, który po prostu nie wiedział, co zrobić. To nie musi oznaczać złej woli. Może jednak uruchomić kolejne kroki administracyjne.
Sygnały, że warto przyjrzeć się sprawie bliżej
- masz faktury, paragony i potwierdzenia przelewów w kilku miejscach: w szufladzie, telefonie, mailu i aplikacji bankowej;
- nie wiesz, czy jesteś zgłoszony jako Kleinunternehmer, czy masz obowiązki związane z Umsatzsteuer;
- otrzymałeś pismo z Finanzamt i rozumiesz tylko pojedyncze słowa albo odkładasz tłumaczenie na później;
- wystawiasz faktury, ale nie masz pewności, jakie dane powinny się na nich znajdować;
- nie rozróżniasz, które wydatki są firmowe, a które mogą być uznane za prywatne;
- nie wiesz, czy i kiedy trzeba wysyłać Steuererklärung albo inne deklaracje przez ELSTER, czyli niemiecki system elektronicznej komunikacji podatkowej;
- masz poczucie, że „jakoś to będzie”, ale jednocześnie unikasz sprawdzania konta, poczty lub pism urzędowych.
Różne możliwe scenariusze
Nie każda osoba prowadząca działalność w Niemczech ma ten sam problem. U jednej osoby wystarczy uporządkować dokumenty, ustalić podstawowe terminy i sprawdzić, czy roczne zeznanie zostało przygotowane prawidłowo. U innej kluczowe będzie ustalenie, czy prawidłowo stosuje Kleinunternehmerregelung i czy nie wystawia faktur w sposób sprzeczny z wybraną formą rozliczenia VAT.
Jeszcze inna sytuacja pojawia się wtedy, gdy przedsiębiorca pracuje częściowo w Niemczech, a częściowo w Polsce. Wtedy znaczenie mogą mieć nie tylko niemieckie podatki, lecz także pytanie, gdzie faktycznie powstaje dochód, jak wygląda rezydencja podatkowa i czy informacje z jednego kraju mogą mieć wpływ na rozliczenie w drugim. To nie jest temat do zgadywania na podstawie jednej rozmowy w internecie.
Może być też tak, że działalność zaczęła się jako mała praca po godzinach, a po kilku miesiącach stała się głównym źródłem dochodu. Wtedy to, co na początku było proste, przestaje być oczywiste. Więcej faktur, większe koszty, samochód, narzędzia, podwykonawcy, zaliczki od klientów albo praca dla jednego dużego kontrahenta — każdy z tych elementów może zmienić sposób patrzenia na księgowość.
Nie chodzi o to, żeby od razu zakładać najgorszy wariant. Chodzi o to, żeby nie budować całego bezpieczeństwa firmy na zdaniu: „Kolega tak robi i nic mu nie przyszło”. Niemiecki urząd patrzy na konkretny zestaw faktów, dokumentów i terminów. To, co u jednej osoby przeszło bez problemu, u innej może wymagać wyjaśnienia.
Co warto zrobić przed podjęciem decyzji
Rozsądny pierwszy krok to nie wielka rewolucja, tylko zatrzymanie się i sprawdzenie, co faktycznie masz. Czy masz wszystkie faktury przychodowe? Czy koszty da się połączyć z działalnością? Czy wiesz, które pisma przyszły z Finanzamt i czy na któreś trzeba było odpowiedzieć? Czy rozumiesz, czy Twoja firma rozlicza VAT, czy korzysta z regulacji dla drobnych przedsiębiorców?
Warto też oddzielić trzy rzeczy: porządek w dokumentach, zrozumienie obowiązków i indywidualną ocenę podatkową. Porządek możesz zacząć odzyskiwać samodzielnie: zebrać dokumenty w jednym miejscu, pogrupować je miesiącami, odłożyć korespondencję urzędową osobno i sprawdzić, które terminy się pojawiły. Zrozumienie obowiązków wymaga już spokojnego wyjaśnienia pojęć, bo Einkommensteuer, Umsatzsteuer, EÜR i Steuererklärung to nie są zamienne słowa. Indywidualna ocena — zwłaszcza przy zaległościach, większych kwotach, działalności między Polską i Niemcami albo pismach z urzędu — może wymagać rozmowy z doradcą podatkowym.
Najmniej bezpieczne jest zgadywanie. Nie dlatego, że każdy błąd kończy się karą, ale dlatego, że zgadywanie odbiera kontrolę. Człowiek nie wie wtedy, czy sprawa jest prosta, czy poważna. Nie wie, czy ma czas, czy powinien reagować szybciej. Nie wie też, czy płaci za dużo, za mało, czy po prostu źle rozumie dokument.
Gdy chcesz spokojniej porządkować niemieckie sprawy
Apteczka DE-PL jest obecnie w budowie. Możesz dołączyć do przedsprzedaży za 39 zł miesięcznie i zachować tę cenę tak długo, jak utrzymasz ciągłość subskrypcji. To nie zastępuje indywidualnej konsultacji podatkowej, ale może pomóc lepiej rozumieć niemiecką rzeczywistość bez zgadywania.
Podsumowanie
Jeśli prowadzisz działalność w Niemczech i czujesz, że księgowość zaczyna Ci się wymykać, to nie znaczy, że jesteś niezaradny. Często oznacza to po prostu, że niemiecki system działa inaczej niż podpowiada polskie doświadczenie. Urząd nie widzi Twojego zmęczenia po pracy, nie zna rozmów ze znajomymi i nie wie, że pismo było dla Ciebie niezrozumiałe. Widzi dokumenty, terminy, deklaracje i reakcje.
Poczucie kontroli wraca wtedy, gdy przestajesz zgadywać. Warto wiedzieć, jakie dokumenty masz, jaką formę rozliczenia stosujesz, czy pojawia się VAT, jakie pisma przyszły z Finanzamt i które elementy Twojej sytuacji mogą wymagać dokładniejszego sprawdzenia. Nie każda sprawa jest dramatem. Ale im wcześniej zrozumiesz mechanizm, tym łatwiej odróżnić zwykły bałagan od problemu, który warto potraktować poważnie.